Peso Vault: Saving Target

Mga screenshot
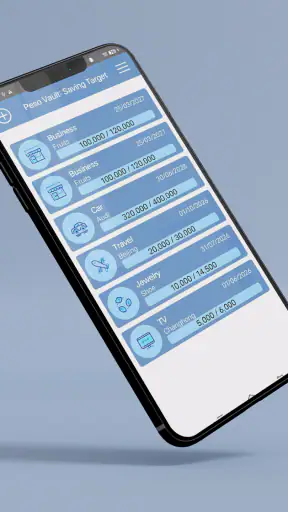
Mga detalye
- Rating
- 1.24K mga review
- Bersyon
- 1.0
- Developer
- Lo Stivale
Pagsusuri ni Norviv
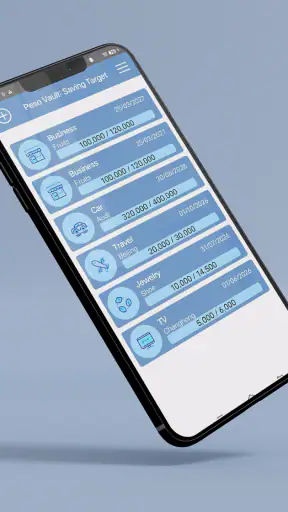
Sa unang paggamit ko sa Peso Vault: Saving Target, malinaw agad ang pangunahing silbi nito: tinutulungan ka nitong gawing mas nakikita at mas nasusukat ang isang layunin sa pag-iipon. Hindi ito app na nangangakong awtomatikong magpapalaki ng pera. Mas tama itong tingnan bilang isang simpleng kasangkapan sa pag-aayos ng target, pagtingin sa progreso, at pagpapaalala sa sarili kung para saan ang bawat naitatabi.
Ang ganitong uri ng app ay madaling magustuhan sa unang linggo dahil may konkretong direksyon ang pag-iipon. Sa halip na isipin lang na “kailangan kong mag-ipon,” maaari kang magsimula sa isang malinaw na layunin gaya ng bagong gamit, emergency fund, biyahe, o bayarin. Para sa akin, mahalaga ang pagbabagong iyon sa pag-iisip: ang pera ay hindi na basta natitirang halaga sa pagtatapos ng buwan, kundi bahagi ng isang planong may pangalan at patutunguhan.
Ang app ay nasa kategorya ng personal na pananalapi at ginawa ng Lo Stivale. Libre itong gamitin, kaya mababa ang hadlang para subukan ito. May average rating itong 4.7 mula sa humigit-kumulang 2.7 libong rating, at umabot na sa mahigit 100 libong install. Binigyan ito ng rating na 3+, kaya ang tono at gamit nito ay angkop sa malawak na grupo ng gumagamit, lalo na sa mga nagsisimula pa lamang magplano ng ipon.
Madaling simulan, pero ang tunay na pagsubok ay ang pagpapatuloy
Ang unang linggo ang pinakamalakas na bahagi ng karanasan. Kapag nagtakda ako ng target, nagkakaroon agad ng visual na paalala kung gaano na kalayo ang narating ko. Kahit maliit ang unang ambag, may pakiramdam na umuusad ang plano. Para sa isang taong madalas mawalan ng gana dahil malabo ang resulta ng pag-iipon, malaking tulong ang ganitong paraan ng pagtingin sa progreso.
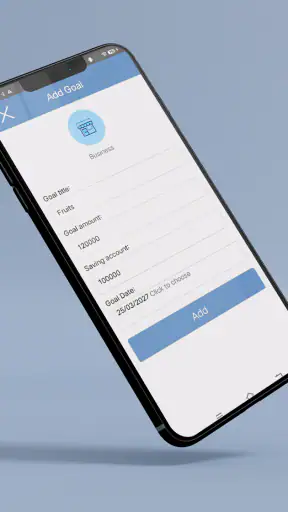
Hindi kailangang magsimula sa napakalaking layunin. Sa katunayan, mas praktikal na subukan muna ang isang target na kayang maabot sa loob ng makatwirang panahon. Halimbawa, kung nais mong magtabi para sa isang gamit sa bahay, ilagay muna ang mismong halaga na kailangan at hatiin ito sa regular na ambag. Sa ganitong paraan, mas madaling makita kung tugma ang target sa totoong daloy ng iyong pera.
Ang isang hindi agad halatang pakinabang ay nakatutulong ang target-based na pag-iipon para paghiwalayin ang “gusto ko” sa “kailangan ko.” Kapag pinagsama-sama lamang ang lahat ng ipon sa isang pangkalahatang numero, maaaring hindi mo alam kung sapat na ba ito para sa isang partikular na layunin. Sa Peso Vault, mas kapaki-pakinabang ang pag-iisip na bawat target ay may sariling dahilan, dahil mas madali mong nasusuri kung alin ang dapat unahin kapag kapos ang budget.
Para sa isang empleyadong tumatanggap ng sahod kada buwan, maaari itong gamitin sa araw ng sweldo. Sa halip na hintayin ang matira pagkatapos ng lahat ng gastusin, magtakda muna ng layunin at maglaan ng nakatakdang halaga para rito. Para naman sa freelancer o taong hindi pare-pareho ang kita, mas maingat na gumamit ng flexible na ambag kaysa piliting sundin ang halagang hindi kayang panindigan sa mahihinang buwan.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Dito ko nakikita ang unang mahalagang trade-off: nakatutulong ang malinaw na target, pero hindi nito mapapalitan ang budget. Kung wala kang ideya kung magkano ang pumapasok at lumalabas na pera, maaaring maging maganda lamang ang target sa screen habang patuloy namang nauubos ang aktuwal na pera sa ibang pangangailangan. Mas epektibong gamitin ang app kasabay ng simpleng tala ng gastusin, kahit papel o ibang kasangkapan pa iyon.
Kung paano ito nagiging kapaki-pakinabang pagkatapos ng unang excitement
Pagkaraan ng unang linggo, nawawala ang bagong-bagong pakiramdam ng app. Dito ko sinusukat kung may tunay ba itong halaga. Ang sagot ay nakadepende sa paraan ng paggamit. Kung magtatakda ka lamang ng target at hindi na babalik upang i-update ang progreso, mabilis itong magiging tahimik na icon sa telepono. Kung gagawin mo naman itong regular na checkpoint, maaari itong manatiling kapaki-pakinabang.
Ang pinakamainam na routine ay maikli at paulit-ulit. Maaaring tingnan ang target tuwing araw ng sweldo, pagkatapos magtabi ng pera, o sa isang takdang araw bawat linggo. Hindi kailangan ng mahabang session. Ang mahalaga ay pare-pareho ang oras ng pag-check upang maging bahagi ito ng normal na gawain, hindi isang bagay na binubuksan lamang kapag may biglaang inspirasyon.
May praktikal ding gamit ang pagre-review ng target kapag nagbago ang buhay. Kung tumaas ang renta, dumami ang bayarin, o nagkaroon ng bagong responsibilidad, maaaring hindi na makatotohanan ang dating halaga ng ambag. Sa halip na ituring iyon na kabiguan, gamitin ang progreso bilang batayan para baguhin ang bilis ng pag-iipon. Mas mabuti ang mabagal ngunit tuloy-tuloy na target kaysa malaking planong paulit-ulit na napuputol.
Para sa mga mag-asawa o magkakasama sa bahay, maaari itong maging panimulang punto ng pag-uusap tungkol sa pera, lalo na kung malinaw kung ano ang layunin. Gayunman, hindi ko ito ituturing na kapalit ng shared financial system. Kung maraming taong kailangang mag-edit, mag-ambag, o mag-verify ng parehong target, maaaring maging mas angkop ang spreadsheet o isang mas kumpletong budgeting tool. Ang lakas nito ay nasa personal na pagsubaybay, hindi sa komplikadong pamamahala ng grupo.
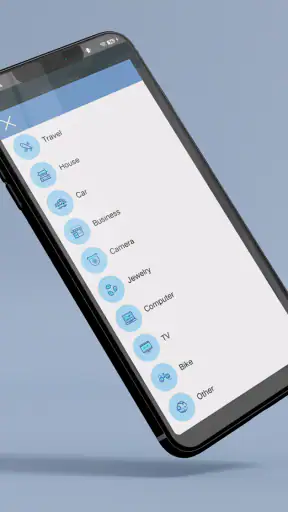
Isa pang kapaki-pakinabang na gawi ang paglikha ng magkakahiwalay na layunin ayon sa prayoridad. Halimbawa, maaaring unahin ang agarang pangangailangan bago ang luho. Hindi kailangang sabay-sabay na pantay ang ambag sa bawat target. Ang mahalaga ay nakikita mo kung saan napupunta ang atensyon at pera. Sa ganitong paraan, nagiging mas malinaw ang trade-off kapag kailangan mong pumili sa pagitan ng dalawang gustong bilhin.
Ang maintenance na kailangan para hindi ito mapabayaan
Simple ang konsepto, ngunit may kapalit itong disiplina. Kailangan mong panatilihing tama ang progreso. Kapag nakalimutan mong i-update ang naipon, magiging luma ang ipinapakitang estado ng target at mawawala ang halaga nito bilang gabay. Hindi ito awtomatikong gumagawa ng desisyon para sa iyo; ikaw pa rin ang kailangang magpasok at mag-review ng impormasyon sa tamang oras.
Para mabawasan ang pagod, mas mabuting magtakda lamang ng mga layuning talagang mahalaga. Kung bawat maliit na gusto ay gagawing hiwalay na target, maaaring maging magulo ang listahan at mas mahirap malaman kung alin ang dapat unahin. Mas gusto ko ang kaunting target na may malinaw na dahilan kaysa maraming target na mabilis namang makalimutan.
May simpleng workflow na praktikal para sa araw-araw na paggamit. Una, pumili ng isang layunin na may tiyak na halaga. Ikalawa, magtakda ng regular na ambag na hindi sumisira sa pangunahing gastusin. Ikatlo, i-update ang progreso pagkatapos magtabi ng pera, hindi bago. Ikaapat, suriin ang target kapag may pagbabago sa kita o gastusin. Ang ganitong proseso ang nagbibigay ng recurring value; hindi ang mismong pag-install.
Kung gumagamit ka ng cash, bank transfer, o iba’t ibang wallet, kailangan mong maging maingat sa pagkakaiba ng “naitala” at “talagang nakahiwalay.” Ang progreso sa app ay maaaring magsilbing record ng plano, pero hindi ito dapat ituring na aktuwal na lalagyan ng pera. Para sa akin, ito ang pinakamahalagang mental note: ang target tracker ay gabay sa pag-uugali, hindi kapalit ng tunay na financial account.
Mas magiging maaasahan din ang paggamit kung may nakatakdang oras para maglinis ng mga target. Kapag natapos na ang isang layunin, markahan ito bilang tapos o alisin ang hindi na kailangan, depende sa paraan ng paggamit mo. Kapag may target na hindi na mahalaga, huwag itong hayaang manatili lamang dahil nahihiyang baguhin ang plano. Ang pag-aayos ay hindi pagkabigo; bahagi ito ng realistiko at pangmatagalang pagba-budget.
Mga pinagmumulan ng pagod at kung sino ang maaaring hindi masiyahan
Ang unang posibleng pinagmumulan ng fatigue ay ang paulit-ulit na manual na pag-update. Para sa taong sanay sa banking app na awtomatikong nagpapakita ng balanse at transaksyon, maaaring maramdaman na dagdag na gawain ang paggamit nito. Kung ang pangunahing kailangan mo ay awtomatikong categorization ng gastos, bill reminders, o malalim na cash-flow analysis, mas mabuting humanap ng mas kumpletong financial app kaysa piliting gawing ganoon ang Peso Vault.
May isa pang limitasyon sa motivation. Malakas ang isang progress bar o target sa simula, pero hindi nito kayang lutasin ang kakulangan ng kita, biglaang gastusin, o impulsive buying. Kung palagi mong binabawi ang naitabi, maaaring maging paalala lamang ang app ng mga planong hindi natutupad. Sa ganitong sitwasyon, mas kailangan muna ang pagbabago sa budget at spending habits kaysa panibagong target.
Hindi rin ito ang unang pipiliin ko para sa taong may komplikadong portfolio, negosyo, utang na maraming schedule, o pangangailangang gumawa ng detalyadong financial forecast. Ang simple nitong direksyon ay kalamangan para sa beginner, ngunit maaari ring maging limitasyon para sa advanced user. Kung kailangan mong mag-compute ng interest, mag-monitor ng investments, o mag-ugnay ng maraming account, ibang uri ng tool ang mas angkop.
Sa kabilang banda, may mga taong hindi kailangan ng maraming feature. Kung gusto mo lamang ng malinaw na lugar para magtakda ng target at tingnan ang progreso, maaaring mas madaling gamitin ito kaysa spreadsheet na kailangan pang i-format. Mas mababa ang mental load kapag hindi mo kailangang gumawa ng sarili mong formula, ngunit kapalit nito ang mas kaunting flexibility kumpara sa isang spreadsheet.
May tanong din ang ilang gumagamit kung kailangan ba itong buksan araw-araw. Sa tingin ko, hindi. Ang araw-araw na pag-check ay maaaring magpalala ng pagkadismaya lalo na kung maliit ang pagbabago. Mas makabuluhan ang paggamit sa ritmo ng aktuwal na pag-iipon—halimbawa, kapag may bagong ambag o kapag sinusuri ang budget. Ang layunin ay maging kapaki-pakinabang na checkpoint, hindi maging source ng guilt.
Para kanino sulit ang libreng app na ito
Pinakamahusay ito para sa taong may isang malinaw na layunin ngunit nahihirapang panatilihin ang consistency. Baguhan ka man sa pag-iipon, estudyanteng may limitadong allowance, empleyadong may partikular na bibilhin, o taong gustong magsimula ng emergency fund, may saysay ang visual na pagsubaybay. Ang libreng presyo ay nakatutulong dahil maaari mong subukan ang workflow nang hindi muna gumagawa ng malaking commitment.
Ang rating na 3+ ay nagpapahiwatig na hindi ito nakatuon sa komplikadong financial modeling o sensitibong investment activity. Sa praktikal na gamit, mas bagay ito sa personal na habit-building kaysa sa propesyonal na accounting. Kung gagamitin mo ito sa pamilya, ipaliwanag muna na ang ipinapakitang progreso ay record ng plano at hindi awtomatikong patunay na nakahiwalay na ang pera.
May halaga rin ito para sa taong ayaw sa spreadsheet. Maraming tao ang alam kung paano gumawa ng table ngunit hindi naman regular na bumabalik dito. Ang mas nakatuong karanasan ng isang target tracker ay maaaring mas madaling isingit sa routine. Gayunman, kung gusto mong makita ang bawat gastusin at gumawa ng sariling formula, mananatiling mas makapangyarihan ang spreadsheet.
Sa unang bersyon nito, 1.0, mas makatuwirang lapitan ito bilang payak na tool para sa isang partikular na gawain, hindi bilang kumpletong financial command center. Gumagana ang ganitong posisyon kung malinaw sa iyo ang kailangan mo. Huwag itong i-download dahil umaasang papalitan nito ang lahat ng app na ginagamit mo sa pera; gamitin ito dahil gusto mong magkaroon ng mas malinaw na target at regular na progress check.
Hatol kapag lumipas na ang novelty
Para sa akin, may pagkakataon ang Peso Vault: Saving Target na magkaroon ng pangmatagalang puwang sa telepono, pero hindi dahil palagi itong kapana-panabik. Ang halaga nito ay nasa paulit-ulit na maliit na gawain: pagtatakda ng layunin, pagtatala ng ambag, at pag-aayos ng plano kapag nagbago ang sitwasyon. Kung hindi mo gagawin ang mga iyon, hindi sapat ang simpleng interface o magandang unang impresyon.
Ang pinakamalaking lakas nito ay ang pagiging tuwiran. Hindi nito ginagawang malabo ang tanong na “para saan ako nag-iipon?” at hindi rin nito hinihingi na maging eksperto ka sa personal na pananalapi. Ang pinakamalaking kahinaan naman ay kapareho ng lakas na iyon: dahil nakatuon ito sa target at progreso, hindi nito saklaw ang buong larawan ng iyong pera.
Inirerekomenda ko ito sa kaibigang gustong magsimula sa isang konkretong savings goal at nangangailangan ng simpleng paalala na hindi nakakatakot gamitin. Sasabihin ko ring magtakda ng makatotohanang halaga, huwag gumawa ng napakaraming target, at maglaan ng isang regular na minuto para i-update ito. Kung kailangan mo ng awtomatikong bank sync, detalyadong expense tracking, o investment monitoring, mas mabuting pumili ng ibang kategorya ng financial tool.
Sa huli, hindi sinusukat ang tagumpay ng app sa kung gaano kadalas mo itong binubuksan, kundi sa kung nakatutulong ba itong gumawa ka ng mas maayos na desisyon sa pera. Kung nagiging bahagi ito ng araw ng sweldo o lingguhang budget review, sulit ang espasyong inuukupa nito. Kung nananatili lamang itong listahan ng mga target na hindi mo ina-update, mabilis ding mauubos ang pakinabang. Para sa tamang gumagamit, ang pagiging simple nito ang dahilan kung bakit maaari itong tumagal.
Mga madalas itanong
01Ano ang Peso Vault: Saving Target at para kanino ito angkop?
Ang Peso Vault: Saving Target ay isang savings-planning app na tumutulong sa mga user na magtakda ng target na halaga, deadline, at iskedyul ng pag-iimpok. Kapaki-pakinabang ito para sa gustong mag-ipon para sa emergency fund, gadget, biyahe, tuition, o iba pang personal na layunin. Mas angkop ito sa mga nangangailangan ng malinaw na gabay at regular na paalala kaysa sa mga naghahanap ng aktuwal na banking o investment service.
02Ligtas ba ang paggamit ng Peso Vault: Saving Target para sa aking financial information?
Bago gamitin ang app, suriin ang privacy policy, kinakailangang permissions, at paraan ng pag-iimbak ng data. Karaniwang ginagamit ang ganitong uri ng app para magtala ng savings goals at progreso, ngunit hindi dapat ilagay ang sensitibong impormasyon gaya ng PIN, password sa bangko, buong card number, o OTP. Kung may account synchronization o cloud backup, tiyaking nauunawaan mo kung paano pinoprotektahan at dine-delete ang iyong data.
03Kailangan ba ng internet connection upang magamit ang Peso Vault: Saving Target?
Maaaring gumana offline ang ilang pangunahing feature, tulad ng pagtingin sa savings target, pagtatala ng hulog, at pagsubaybay sa progreso. Gayunman, maaaring kailanganin ang internet para sa unang pag-download, pag-login, pag-synchronize ng data, backup, notifications, o mga update. Kung mahalaga sa iyo ang paggamit habang walang signal, subukan muna ang app offline at alamin kung awtomatikong nagsi-sync ang mga pagbabagong ginawa kapag bumalik ang koneksyon.
04May bayad ba ang Peso Vault: Saving Target, at mayroon ba itong mga advertisement o in-app purchase?
Depende sa bersyon ng app at platform, maaaring libre ang pag-download ngunit may advertisements, premium tools, subscription, o one-time purchase para ma-unlock ang karagdagang features. Basahin ang listing sa Google Play o App Store at tingnan ang eksaktong presyo bago magpatuloy. Kung may libreng trial, alamin ang petsa ng awtomatikong renewal at kanselahin ito sa tamang oras kung ayaw mong masingil.
05Maaari ba nitong awtomatikong ilipat ang pera ko sa isang savings account?
Hindi dapat ipagpalagay na ang Peso Vault: Saving Target ay awtomatikong naglilipat ng pera dahil ang pangunahing layunin nito ay karaniwang pagtatakda at pagsubaybay ng savings goals. Ang halagang ipinapakita sa app ay maaaring record lamang ng iyong sariling inilagay na impormasyon, hindi aktuwal na balanse sa bangko. Para sa tunay na pag-iimpok, kailangan mo pa ring magdeposito o mag-transfer gamit ang iyong bangko o e-wallet, at i-verify ang lahat ng transaksyon sa opisyal na financial app.


